行政書士試験 · 商法・会社法
監査役と会計監査人:監査の対象を比べる
同じ監査という名前でも、役割と資格が異なる
監査役の職務監査と、会計監査人の計算書類等の監査を区別する。監査役の範囲を会計に限定できる場合と、会計監査人の資格も確認する。
AI制作・根拠照合済みの学習用草稿
2027年度の試験法令基準日は未確定。受験年度で再照合。
この記事でわかること
監査役の職務監査と、会計監査人の計算書類等の監査を区別する。監査役の範囲を会計に限定できる場合と、会計監査人の資格も確認する。
- 監査役の職務監査と、取締役による業務執行を区別する
- 監査役の範囲を会計に限定するための会社・機関・定款の条件を確認する
- 会計監査人の資格と監査対象を、監査役と比べて説明する
まず、全体をつかむ
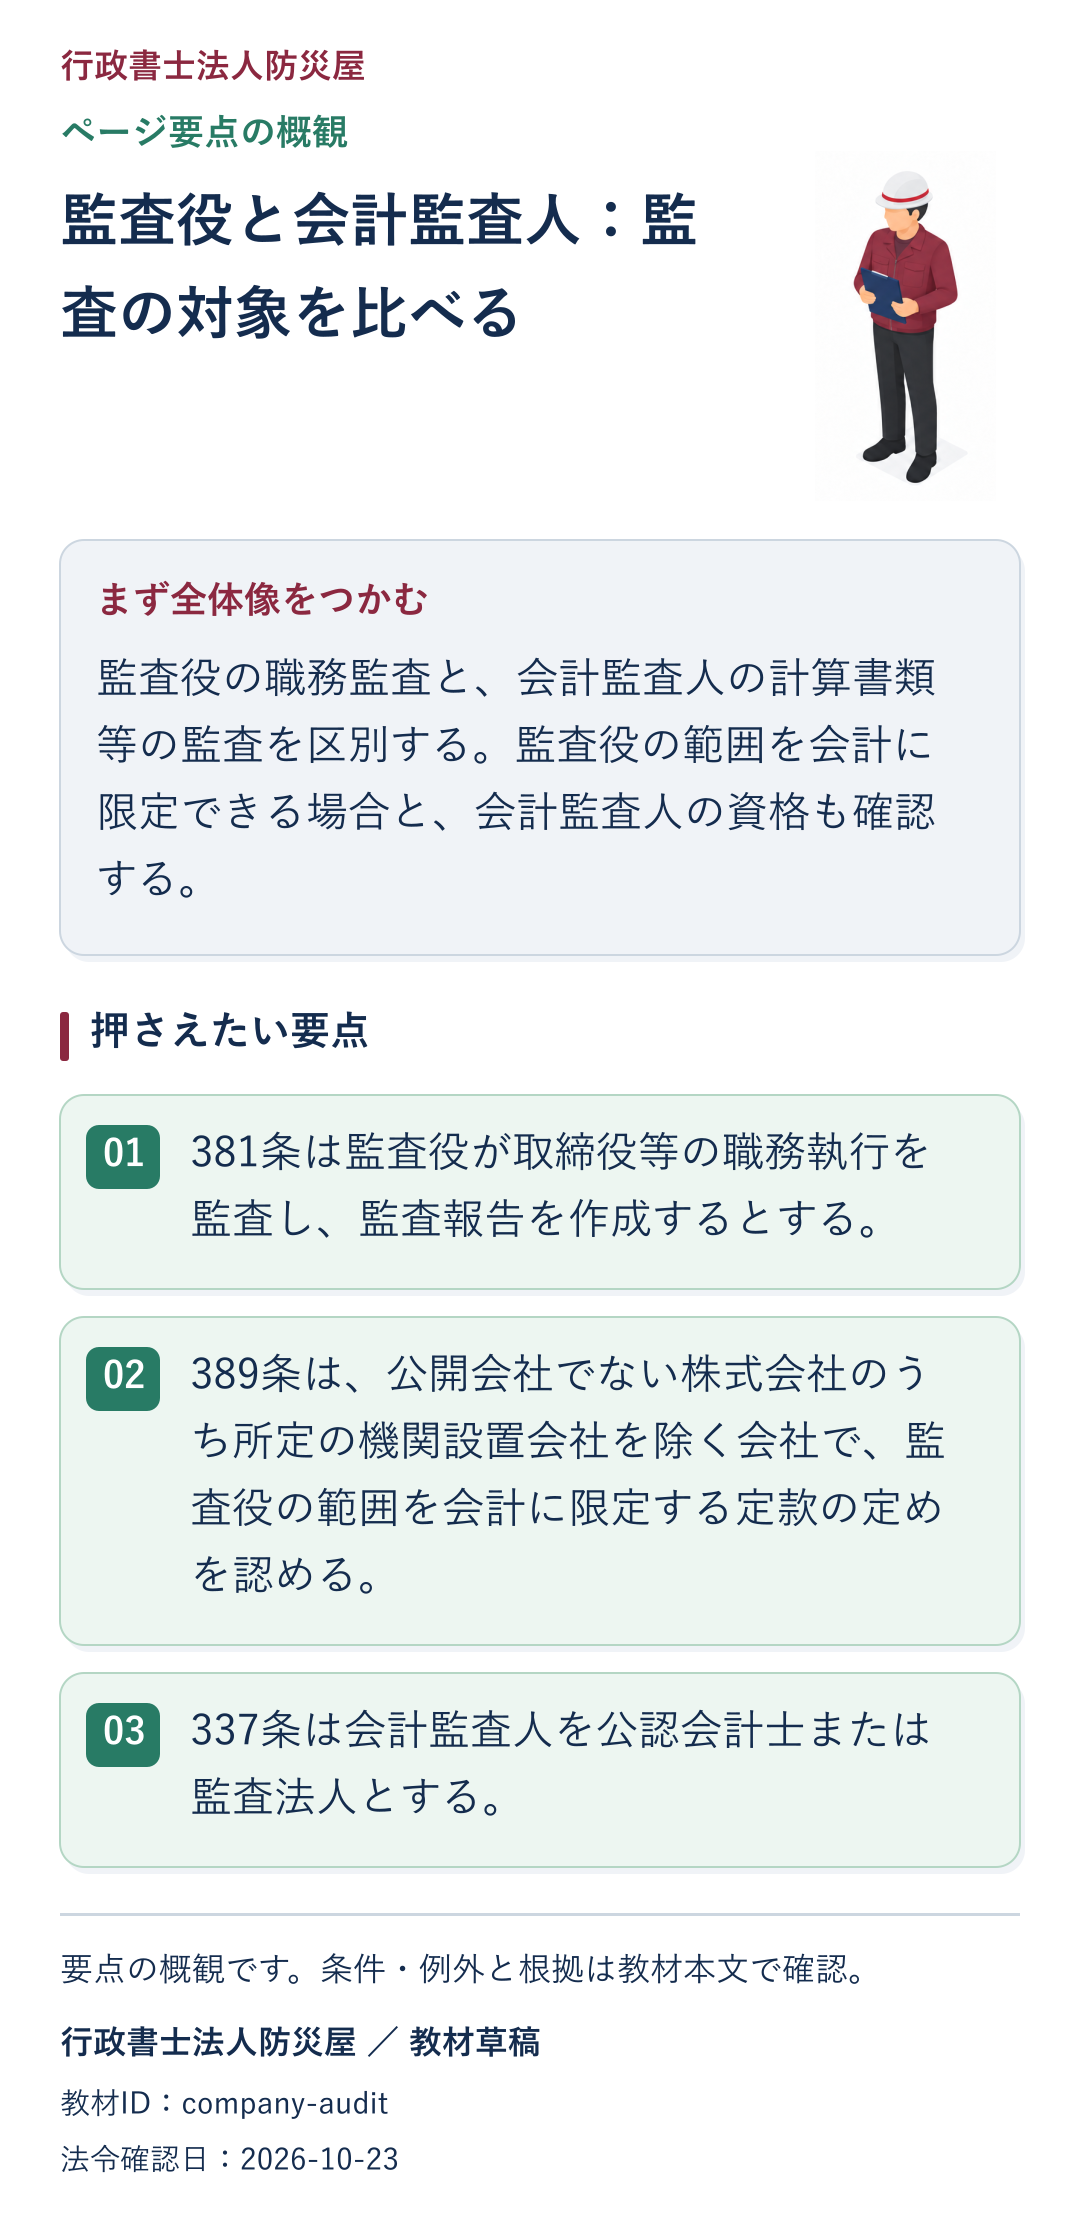
監査役と会計監査人:監査の対象を比べるの全体図
要点を見渡してから、下の本文と具体例へ進みましょう。
1.監査役は取締役等の職務執行を監査
381条は監査役が取締役等の職務執行を監査し、監査報告を作成するとする。会社の業務・財産の調査や報告要求の権限も規定する。監査する機関と、業務を執行する機関の役割を分ける。
2.会計に限定できる会社・条件がある
389条は、公開会社でない株式会社のうち所定の機関設置会社を除く会社で、監査役の範囲を会計に限定する定款の定めを認める。監査役という名称だけで、どの会社でも監査範囲が完全に同じと決めつけない。
3.会計監査人は公認会計士または監査法人
337条は会計監査人を公認会計士または監査法人とする。396条は計算書類や附属明細書、連結計算書類等の監査と会計監査報告を定める。監査役と会計監査人は、対象や資格が同じ制度ではない。
要点の整理
要点の確認
- 381条は監査役が取締役等の職務執行を監査し、監査報告を作成するとする。
- 389条は、公開会社でない株式会社のうち所定の機関設置会社を除く会社で、監査役の範囲を会計に限定する定款の定めを認める。
- 337条は会計監査人を公認会計士または監査法人とする。
オリジナル確認問題と解説
過去問論点に基づく確認問題
実際の過去問本文の転載ではありません。理由を考えてから、正解と解説を確認してください。解答を記録する場合は学習アプリで解くこともできます。
問1 · ○か×か
381条は、監査役が取締役等の職務執行を監査すると定める。
問2 · ○か×か
389条は、所定の会社・条件のもとで監査役の監査範囲を会計に限定する定款の定めを認める。
問3 · ○か×か
337条の会計監査人は、公認会計士又は監査法人でなければならない。
問4 · ○か×か
監査役と会計監査人は、名前が似ているため、その資格も監査対象も常に同一である。
根拠・参考資料
- 会社法第329条・第337条・第381条・第389条・第396条確認日 2026-10-22
専門家監修の認定ではありません。運営・編集方針