行政書士試験 · 商法・会社法
会社の資金調達と計算:株式・新株予約権・社債
出資、株式を受け取る権利、金銭債権を分ける
募集株式の決定機関と有利発行、新株予約権の発行と行使、社債の性質を整理する。計算書類・公告・配当の財源規制も、資金が入る場面と出る場面に分けて学ぶ。
AI制作・根拠照合済みの学習用草稿
2027年度の試験日・法令基準日は未確定。受験年度の公式情報で再確認する。
この記事でわかること
募集株式の決定機関と有利発行、新株予約権の発行と行使、社債の性質を整理する。計算書類・公告・配当の財源規制も、資金が入る場面と出る場面に分けて学ぶ。
- 募集株式の決定と公開会社の特則を説明する
- 株式・新株予約権・社債の権利を区別する
- 計算書類の作成と配当制限を整理する
まず、全体をつかむ
会社の資金調達と計算:株式・新株予約権・社債の全体図
要点を見渡してから、下の本文と具体例へ進みましょう。
1.募集株式は新株発行と自己株式処分を含む
会社法199条の募集株式は、株式会社が新たに発行する株式と、保有する自己株式を処分する場合の両方を対象とする。株式数、払込金額や算定方法、払込期日等の募集事項を決める。決定は株主総会の特別決議が基本だが、200条の委任等があり、公開会社では201条により原則取締役会が決定する。ただし特に有利な払込金額なら、この公開会社の特則から除かれ、株主総会で理由の説明等が必要となる。株主割当て等には別の規定もある。
2.新株予約権は、行使により株式の交付を受ける権利
2条21号の新株予約権は、株式会社に対して行使することで、その会社の株式の交付を受けられる権利である。株式そのものとは違い、予約権を持つだけで直ちに株主になるとは限らない。236条では目的となる株式数、行使時の出資財産の価額、行使期間等を内容として定めるのが基本で、上場会社の役員報酬等には特則もある。238条の予約権を引き受ける際の払込みと、行使時の出資は別の段階として確認する。
3.社債は会社を債務者とする金銭債権
2条23号の社債は、会社が行う割当てによって生じ、その会社を債務者とし、定められた事項に従って償還される金銭債権である。株式による出資者の地位とは異なり、社債権者というだけで株主総会の議決権を持つわけではない。676条は募集社債について、総額、各社債の金額、利率、償還方法・期限等の募集事項の決定を求める。同条は『会社』の規定であり、株式会社の株式発行と同じ範囲に限定しない。
4.計算書類を作成・保存し、配当の上限を確認する
435条は株式会社に各事業年度の計算書類、事業報告等の作成を求め、計算書類とその附属明細書を作成から10年間保存すると定める。440条の公告は原則貸借対照表、大会社では貸借対照表と損益計算書が対象で、公告方法に応じた措置や有価証券報告書提出会社の例外がある。461条は剰余金配当等で株主へ交付する金銭等の帳簿価額の総額に分配可能額の上限を設ける。預金があるだけで自由に全額配当できるとは限らない。
要点の整理
要点の確認
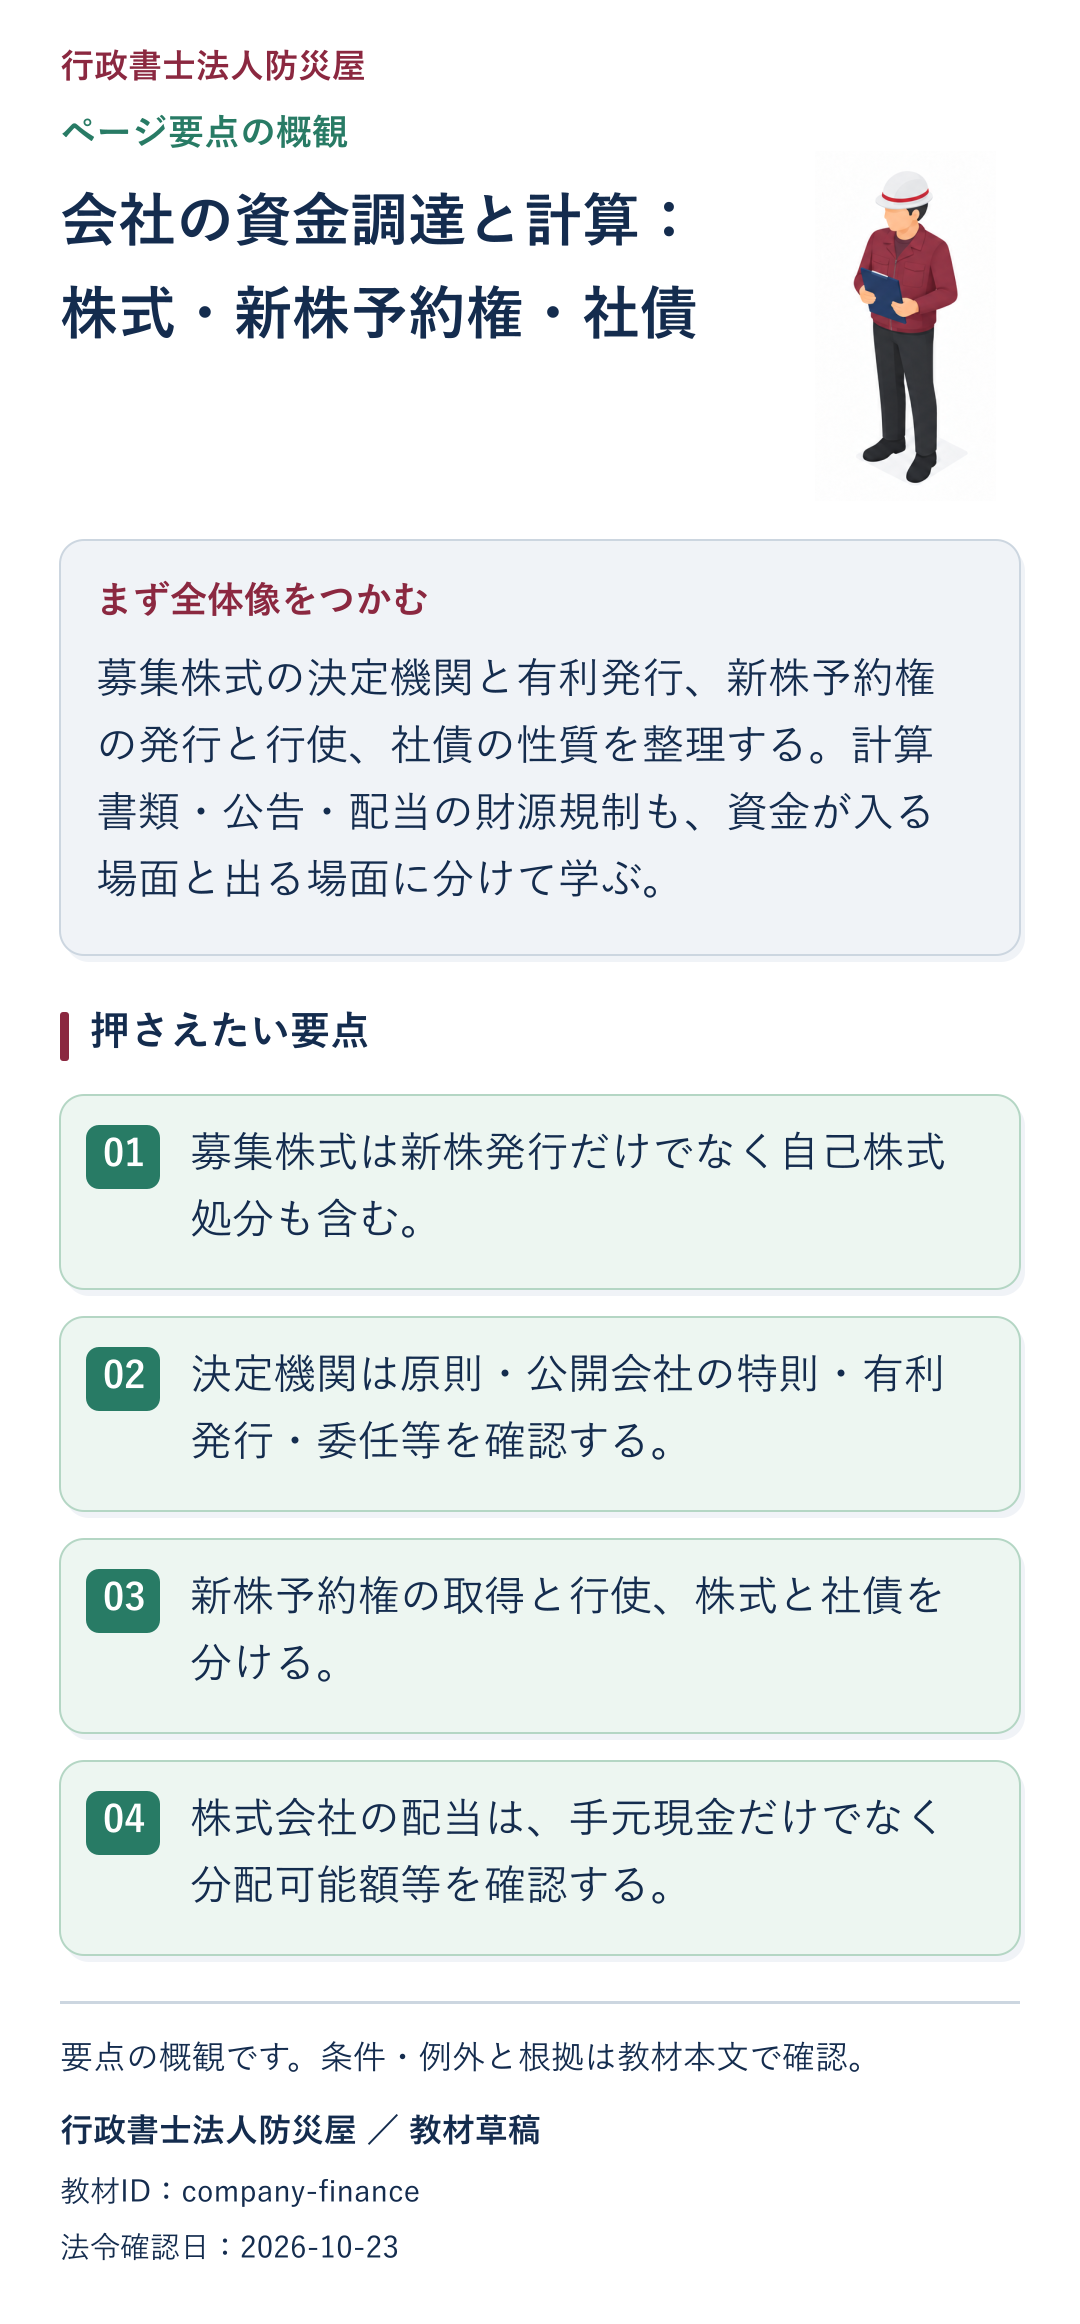
- 募集株式は新株発行だけでなく自己株式処分も含む。
- 決定機関は原則・公開会社の特則・有利発行・委任等を確認する。
- 新株予約権の取得と行使、株式と社債を分ける。
- 株式会社の配当は、手元現金だけでなく分配可能額等を確認する。
オリジナル確認問題と解説
オリジナル確認問題
実際の過去問本文の転載ではありません。理由を考えてから、正解と解説を確認してください。解答を記録する場合は学習アプリで解くこともできます。
問1 · ○か×か
会社法199条の募集株式には、新たに発行する株式だけでなく、処分する自己株式も含まれる。
問2 · ○か×か
公開会社では、引受人に特に有利な払込金額の場合も、201条1項により常に取締役会だけで募集事項を決定できる。
問3 · ○か×か
新株予約権は、株式会社に対して行使することにより、その会社の株式の交付を受けることができる権利である。
問4 · ○か×か
社債は会社を債務者とする金銭債権であり、社債権者であるだけで当然に株主の地位を取得するものではない。
問5 · ○か×か
435条4項は、計算書類とその附属明細書を、計算書類作成時から10年間保存するよう求める。
問6 · ○か×か
株式会社の預金残高が十分なら、461条の分配可能額を超えても、剰余金配当を自由に行ってよい。
根拠・参考資料
- 会社法:募集株式と決定機関第2条第5号・第199~201条・第309条第2項第5号確認日 2026-10-23
- 会社法:新株予約権第2条第21号・第236条・第238条確認日 2026-10-23
- 会社法:社債第2条第23号・第676条確認日 2026-10-23
- 会社法:株式会社の計算書類と配当第435条・第440条・第461条確認日 2026-10-23
専門家監修の認定ではありません。運営・編集方針